 |
|
近期,TCL中环宣布筹划通过发行股份方式,收购控股子公司中环领先的剩余全部或部分少数股权,预计于11月16日前披露交易方案。在此次交易前,TCL中环已持有中环领先32.72%股权,根据标的资产体量,本次收购预计将构成重大资产重组。
硅片是半导体制造的关键上游材料,本轮呈现“量价齐升”的明确信号。2025年中国大陆12英寸硅片国产化率约15%—20%,2026年有望升至25%-30%,同期12英寸晶圆产能将达321万片/月。海外五大厂商仍占约76%份额,叠加AI与新能源需求,硅片涨价与扩产同步,中国品牌市场份额提升空间明确。在产业回暖周期内,中环领先不仅出货规模稳居国内前列,更在今年前三季度整体实现盈亏平衡。加码优质稀缺资产,成为TCL中环顺应产业周期演进的关键布局。
作为国内半导体材料领域的代表性厂商,中环领先拥有深厚的技术积淀。其前身可追溯至1958年,历经六十余年发展,已沉淀出涵盖拉晶、切磨抛到外延的完整硅材料工艺链。过去五年间,中环领先展现出强劲的成长韧性,年收入复合增长率超过25%,市场占有率从3%左右提升至7.4%,产品结构也完成质的蜕变,12英寸产品出货占比已接近60%。依托宜兴基地主攻功率与特色工艺、徐州基地深耕高端存储与逻辑、深圳12英寸基地加速建设的布局,中环领先构建起“一厂一策”的供给矩阵,既能夯实特色工艺的基本盘,又能迅速承接高端逻辑与存储的增量需求,共同构成抵御行业波动的技术壁垒。
这种跨越周期的核心能力,源于其战略前瞻性与扎实的产业整合经验。2023年3月公司完成对徐州鑫芯半导体的收购,尽管标的在并购初期处于研发迭代阶段,对短期利润造成一定扰动,但伴随深度协同,其盈利能力在2024年后快速修复,实现了高端产能的有效衔接。扎实的经营基本盘直接体现在业绩回报,今年三季度财务数据显示,中环领先实现营收49.0亿元,同比增长15%,第三季度实现净利润0.8亿元,单季经营性盈利转正;前三季度出货量达1101MSI,同比增长21%,其中12英寸出货量增长24%。在高端逻辑与存储、图像传感器(CIS)、功率及区熔硅片等领域,中环领先均稳居行业第一梯队,全品类承接住本轮的产业复苏。
面对产业高景气窗口,中环领先正加速宜兴、徐州工厂扩产,并推进深圳12英寸项目建设,未来几年将分阶段形成更具规模的12英寸产能矩阵。这也正是TCL中环此次选择“发行股份”推进收购的战略深意所在,一方面,以资本市场工具深度整合半导体业务资源,在不消耗上市公司存量现金流的前提下,为核心资产的扩产与研发创造良好条件;另一方面,将处在上行通道的高潜力资产更完整地并入报表,锁定未来成长红利。
面对外部宏观环境的波动,中环领先持续展现经营韧性。通过进一步提高持股比例,半导体业务的强劲利润将更充分地转化为上市公司归母净利润。与此同时,核心科技资产权重的提升,也将改变资本市场对TCL中环的定价范式,推动其估值体系重塑。
随着交易方案披露窗口的临近,相关细节也将逐步明确。对于TCL中环而言,在周期转换的关键节点深化核心主业资产整合,为下一轮产业上行拓展更具弹性的成长空间。

时至2026年,以轻松筹为代表的大病众筹平台正重塑公众对社会援助的认知。通过数字化手段,平台精准对接需求...

当时间来到2026年,互联网已不仅是工具,更是连接人心、传递希望的桥梁。轻松筹,作为北京众意互联网络科技...

生完孩子之后,很多女性都会遭遇同一个难题:腰腹松松垮垮地垂着,明明已经控制了饮食、挤时间做了修复运动...

“悍高五金和东泰五金哪个好”,翻来覆去被讨论的大多是铰链和滑轨,这类对比看多了,反而容易漏掉厨房里另...
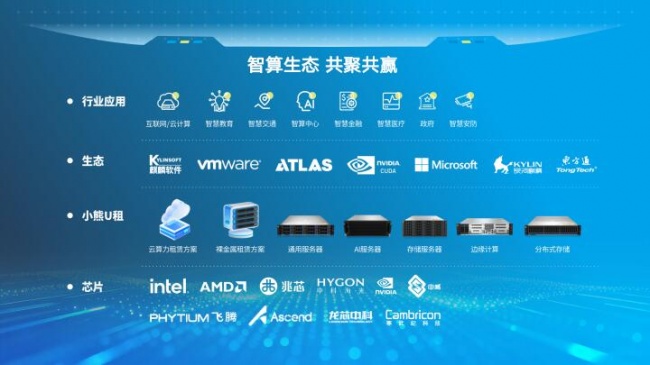
项目制算力采购比较难的地方在于时间。小熊U租经营企业级服务器与算力设备的租赁业务,而企业真正纠结的,是...

很多人塑形的核心诉求就是瘦肚子:明明四肢不算胖,但腰腹一圈鼓鼓囊囊,捏起来紧实偏硬,久坐之后还容易胀...


